Le casette dell’acqua: distributori automatici di acqua

Nel 2014 l’Italia risultava il primo paese europeo (e il secondo al mondo, dopo il Messico) per consumo di acqua minerale (Censis, 2014). Stando alla rilevazione del Censis, il 61,8% delle famiglie italiane acquista acqua minerale, per un consumo medio di 192 litri per persona e una spesa di 234 euro all’anno. Del resto dall’indagine emerge come il 31,2% della popolazione non si fidi dell’acqua che esce dal rubinetto della propria abitazione, percentuale che sale nettamente al Sud (si arriva al 60,4% in Sicilia). Tuttavia, negli ultimi anni, analogamente al latte, è aumentato il numero dei distributori automatici che somministrano e/o commercializzano acqua. Le cosiddette “casette dell’acqua” sono regolamentate sulla base delle Circolari del Ministero della Salute. L’attività viene definita come “somministrazione di alimenti e bevande”, pertanto i gestori delle unità distributive assumono qualità di Operatori del Settore Alimentare e, come tali, devono attenersi alla disciplina vigente in materia di alimenti, in particolare al Regolamento CE 852/2004 e all’Accordo Stato-Regioni del 29/04/2010. A livello nazionale non esistono dati ufficiali sui numeri di questo fenomeno, o quantomeno non è stato possibile reperirli. Per quanto concerne invece la Città metropolitana di Torino, il gruppo SMAT – Società Metropolitana Acque Torino S.p.a. (partecipata del Comune di Torino e di altri 291 Comuni metropolitani) ha realizzato 118 distributori nell’ambito del progetto Punto Acqua SMAT. Il progetto nasce con l’obiettivo di incoraggiare la diffusione del consumo dell’acqua del rubinetto e il risparmio d’acqua al fine di limitare l’utilizzo di materiale di imballaggio e i costi in termini ambientali prodotti dal trasporto di acqua in bottiglia. I distributori consentono l’approvvigionamento di acqua di rete, naturale e gasata, a temperatura ambiente o refrigerata.


LOCALIZZAZIONE DELLE CASETTE DELL’ACQUA SMAT (FONTE: WWW.SMATORINO.IT)

La filiera dei cereali tra mercati globali e progetti locali

I cereali rappresentano probabilmente la principale commodity agricola, sottoposta alle leggi della finanza e del mercato globale più che a quelle dei cicli produttivi e dei territori. Al tempo stesso essi sono però uno degli elementi basilari delle diete alimentari e i loro processi di produzione, trasformazione e consumo connotano culturalmente ed economicamente popolazioni e territori in tutto il mondo.
La produzione di cereali è alla base di altre fondamentali filiere del sistema agroindustriale globalizzato: quella zootecnica e quella energetica, che su scala mondiale sottraggono superfici e risorse idriche sempre maggiori alle produzioni destinate al consumo diretto, con importanti impatti in termini di sostenibilità ambientale e sociale dell’agricoltura.
Nel territorio della Città Metropolitana di Torino le filiere cerealicole presenti in maniera significativa sono due.
La prima è quella del mais, il cereale maggiormente coltivato a livello mondiale, di cui il Piemonte è la terza regione produttrice in Italia (dopo Veneto e Lombardia) e le cui coltivazioni nell’ex provincia di Torino si estendono per oltre 77.000 ha (dati Anagrafe Agricola 2016), distribuiti in prevalenza nella fascia pianeggiante a sud e a nord del capoluogo. I primi tre comuni per superficie coltivata a mais sono Carmagnola, Poirino e Carignano, con oltre 2000 ha ciascuno.
La pianura tra Carmagnola e Chieri, insieme al Chivassese sono le zone in cui si concentra anche la produzione della seconda filiera cerealicola fortemente presente nella Città Metropolitana, ovvero quella del grano tenero, seppure con volumi e superfici decisamente minori rispetto al mais. Con circa 20.000 ha, l’ex provincia di Torino si colloca tra le prime 10 in Italia per la produzione di questo cereale.
Per quanto riguarda il numero di aziende coinvolte, l’intero settore cerealicolo impiega più di 13.500 aziende agricole, con le maggiori concentrazioni, anche in questo caso, negli importanti comuni agricoli completamente o parzialmente pianeggianti di Carmagnola, Cavour, Chieri, Poirino e Carignano.
Nonostante il territorio piemontese sia noto a livello nazionale per la produzione risicola, all’interno dei confini della Città metropolitana sono solo due i comuni nei quali il riso viene prodotto in quantità significative: San Benigno Canavese (con circa 35 ha di risaia) e San Raffaele Cimena (circa 75 ha).
Per concludere è utile menzionare come, nonostante la forte relazione della produzione cerealicola con il sistema dell’agro-industria globalizzata, esistono interessanti progetti di rilocalizzazione della filiera dei cereali attivi nel territorio torinese. Il più vicino al capoluogo è indubbiamente quello della Filiera della Farina di Stupinigi, che si fonda su un patto di filiera tra Coldiretti Torino, il Parco Naturale di Stupinigi, sei aziende agricole all’interno del Parco, il Consorzio Agrario di Piobesi, il Mulino Roccati di Candia Canavese e la Cooperativa, “ARTICOLO 4”, con la supervisione del Laboratorio Chimico della Camera di Commercio di Torino, hanno recuperato la coltivazione di alcune antiche varietà di frumento panificabile, avviando un’attività di filiera locale di produzione e trasformazione di grano, farina e prodotti da forno.

LA PRODUZIONE DI CEREALI NELLA CITTÀ METROPOLITANA DI TORINO

Torino, la città dei caffè e del caffè

Torino è una delle città italiane con più bar e caffetterie per abitante: una ogni nel abitanti (dati CCIAA, 2016). Ma questo primato non è casuale. A Torino il caffè e i caffè hanno da sempre avuto un ruolo di cruciale importanza per il suo sviluppo culturale ed economico.
I primi caffè a Torino iniziarono a sorgere alla fine del 1700. Così come nel resto d’Italia e d’Europa erano luoghi d’élite, dove si discuteva di politica, arte, letteratura. Nei caffè di allora di Torino sappiamo ad esempio che presero forma i movimenti risorgimentali; Crispi convinse la Sinistra Storica ad intervenire in Africa, fu concepita la spedizione in Antartide del 1899.
Tuttavia al di là del significato che questo genere di locali ha avuto dal punto di vista storico-culturale, se guardiamo al prodotto che veniva servito, non si trattava ancora di “caffè espresso”, ma di una bevanda preparata con il caffè con il metodo dell’infusione (Giuli e Pascucci, 2014)[1]. Il caffè così come lo intendiamo oggi, arrivò solo con l’avvento delle prime macchine per caffè espresso. Forse non tutti sanno che fu proprio a Torino, nel corso dell’Esposizione Universale del 1884, che fu presentata da Angelo Moriondo, la prima macchina per il caffè, depositata all’ufficio brevetti con la denominazione di “apparecchio a vapore per la confezione economica ed istantanea”. Grazie alla capacità di questa macchina di preparare la bevanda nel momento stesso in cui il cliente la ordina, nasce il caffè espresso.
A partire da quel momento e con l’avvento del consumo di massa di tale bevanda promosso anche dall’avvento della Moka negli anni 30 del 900’, iniziò a crescere a Torino e nel resto d’Italia un sistema di business ampio e articolato, al cui centro si collocano le imprese di torrefazione, che trasformano la materia prima, il caffè verde, in caffè torrefatto e lo distribuiscono sotto varie forme nei diversi canali.
Solo nella città metropolitana di Torino si contano nell’ultimo trimestre del 2016, 49 imprese della lavorazione del caffè (CCIAA, 2016). Di queste 18 sono localizzate nel Comune di Torino. Per quanto riguarda la localizzazione delle restanti attività di torrefazione si riscontra una concentrazione di attività nel canavese. Si tratta perlopiù di micro e piccole realtà a cui si affiancano realtà imprenditoriali più estese come quelle di Lavazza, Vergnano, Costadoro, Damosso[2]. Il comparto nel suo complesso dà lavoro a oltre 1800 addetti su un totale nazionale superiore ai 7000 addetti. A questi andrebbero andrebbero sommate le migliaia di addetti che operano nella filiera del caffè, dai bar, alla ristorazione alla distribuzione automatica.
Al di là dei dati numerici, il caffè riveste per Torino un valore simbolico, poiché ad esso è associato il Bicerin[3], la storica bevanda a base di caffè, latte e cioccolato, diventata una delle icone gastronomiche della città[4].

[1] Giuli M., Pascucci F. (2014), Il ritorno alla competitività dell’espresso italiano. Situazione attuale e prospettive future per le imprese della torrefazione di caffè, Economia e Management, Milano, FrancoAngeli.

[2] Da dati CCIAA 2016, calcolando il numero di dipendenti attribuito alle imprese con codice ATECO 10.83, in cui è stata esclusa la lavorazione del tè e di altri preparati per infusi

[3] In quanto servita in piccoli bicchieri “bicerin” senza manico.

[4] Il Bicerin sarebbe nato da una rivisitazione della “barbaida”, bevanda a base di cioccolata introdotta nell’Ottocento a Milano.

NUMERO DI ADDETTI NELLE IMPRESE DEL SETTORE DEL CAFFÈ

Vini metropolitani

Seppur meno rilevante dal punto di vista quantitativo e celebrato rispetto a quanto avvenga nelle aree limitrofe di Langhe, Monferrato e Roero, il settore vitivinicolo torinese è significativo soprattutto in termini di qualità delle produzioni e ruolo strategico nelle dinamiche di valorizzazione delle risorse territoriali e paesaggistiche di alcuni territori.
Allo stato attuale (dati Anagrafe Agricola, 2016), le aziende vitivinicole attive nel territorio della Città metropolitana sono 2184, le cui coltivazioni si estendono per una superficie di poco superiore ai 1000 ha, testimoniando la ridottissima superficie media coltivata da ciascuna azienda impegnata nel settore (meno di 0,5 ha). I vitigni (da vino) più rappresentati sono Barbera (261 ha), Erbaluce (232 ha) e Freisa (165 ha).
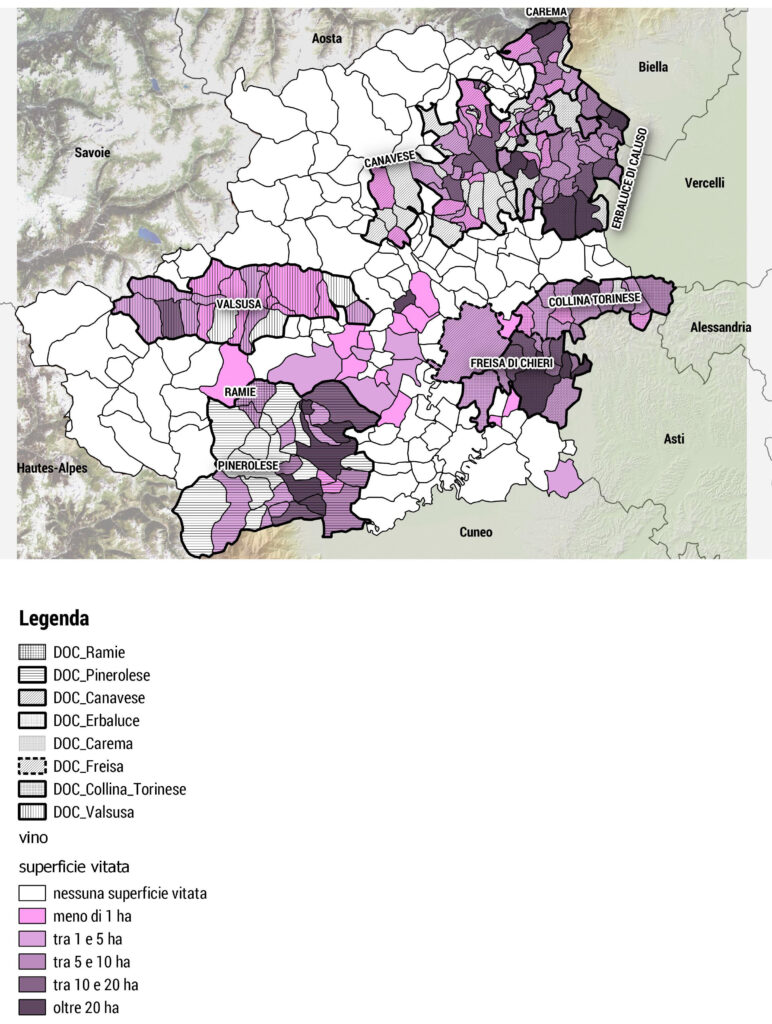
La distribuzione della superficie vitata è naturalmente coerente con le caratteristiche morfologiche e climatiche dei territori, con le maggiori concentrazioni localizzate nei comuni del Canavese, della collina Chierese e del Pinerolese.
All’interno dei confini del territorio della Città metropolitana sono presenti le perimetrazioni di otto riconoscimenti DOC, in parte sovrapposti, distribuiti nelle tre principali aree vitivinicole dell’ex provincia: Valsusa, Pinerolese e Ramìe, nella fascia montana e pedemontana occidentale; Canavese, Erbaluce di Caluso e Carema nell’area collinare e montana del Canavese; Freisa di Chieri e Collina Torinese, nella fascia collinare al confine col Monferrato.
Oltre all’importanza economica all’interno del settore agroalimentare, la produzione vitivinicola riveste un ruolo di grande rilevanza in progetti di valorizzazione e conservazione del paesaggio e di definizione di modelli di fruizione turistica legata alla valorizzazione dei prodotti locali.
Il progetto Strada Reale dei Vini Torinesi è ad esempio alla base di un tentativo di valorizzazione e messa in rete di produttori di vino, amministratori locali e operatori turistici delle aree maggiormente vocate alla vitivinicoltura, anche grazie all’individuazione di percorsi specifici per la fruizione del territorio.
La produzione di vino è al centro anche di importanti progetti di recupero del paesaggio rurale e di antiche varietà di vitigno, in particolare in ambito montano, grazie ad azioni come il recupero dei terrazzamenti della media Valsusa e alla coltivazione dell’Avanà; dei versanti terrazzati intorno a Pomaretto e al recupero del Ramìe; o al recupero dei tradizionali topion (muretti a secco e colonne in pietra a sostegno dei vigneti) del Canavese, in particolare intorno a Carema.
Un caso di particolare valore simbolico per un percorso di recupero delle connessioni tra città e produzione agricola è il progetto di recupero del vigneto urbano di Villa della Regina, a Torino, uno dei pochi nel suo genere in Europa.

DISTRIBUZIONE DELLA SUPERFICIE VITATA E PERIMETRAZIONE DEGLI AREALI DOC

La distribuzione di marchi e prodotti agroalimentari di qualità in Città Metropolitana di Torino

Nell’ambito del progetto T.A.P. – Territori Alpini Piemontesi, portato avanti dall’Istituto SiTI nel 2016 e incentrato sul tema delle aree montane con l’obiettivo di individuarne le criticità esistenti e di proporre soluzioni atte a rivitalizzare i territori interni e a invertirne il processo di marginalizzazione in atto, è stato condotto un approfondimento sull’economia agroalimentare della Regione Piemonte.
I risultati principali di questa attività sono stati il censimento di tutti i marchi di qualità dei prodotti agroalimentari diffusi sul territorio a cui è seguita la creazione di un database riepilogativo di tutte le informazioni reperite e l’individuazione, mediante singole cartografie, della distribuzione spaziale di marchi e prodotti a livello comunale in modo tale da indagare le ricadute di queste certificazioni sull’economia del territorio.
I risultati di questo lavoro hanno portato alle seguenti considerazioni:

  • La produzione di qualità certificata tramite un marchio si concentra maggiormente nelle aree montuose/collinari del territorio provinciale, mentre le aree di pianura, dove si registrano le grandi produzioni agricole, ne sono meno dotate.
  • La valli (Susa, Pinerolese e Canavese) sono in assoluto quelle caratterizzate dalla maggioranza di prodotti riconosciuti e da marchi di qualità, accompagnate dalla collina torinese.
  • La distribuzione dei marchi di vino (DOC e DOCG) si registra maggiormente nei Comuni delle valli prima menzionate (soprattutto il Canavese ed Ivrea-Caluso).
  • L’analisi e il calcolo della densità di prodotti in rapporto al numero di occupati nel settore agricolo permette di comprendere ancor meglio la qualità delle aree montuose, poiché si riscontra un valore prossimo a 1 o superiore in tutto l’arco alpino del territorio metropolitano.
  • Analizzando invece il numero assoluto di occupati nel settore agricolo al 2010 (censimento agricoltura), si registra un valore di occupati nelle aree di montagna molto inferiore rispetto ai comuni di pianura; una dinamica esattamente contraria a quella di marchi e prodotti.

In generale quindi emerge come lo sviluppo economico agricolo e l’occupazione agricola caratterizzino maggiormente i Comuni di pianura, mentre il numero di marchi e di prodotti a marchio di qualità siano molto più concentrati nelle zone montuose. Unica eccezione è rappresentata dalla collina torinese. Purtroppo emerge una dinamica duale: nei comuni di montagna risultano presenti molti prodotti con marchio di qualità, ma questo dato non è rispecchiato nell’andamento del tasso di occupazione, che risulta viceversa molto basso. Da queste considerazioni si è giunti alla conclusione che nel territorio metropolitano di Torino, ma anche in Regione Piemonte, l’elevatissimo numero di prodotti con marchio e la grande quantità di prodotti diversi ha portato purtroppo a sminuire il significato e l’efficacia della valorizzazione stessa attraverso lo strumento del marchio di qualità. Di conseguenza si può affermare che gli investimenti per l’istituzione dei marchi e il marketing per la diffusione di tali certificazioni non hanno avuto grandi ricadute in termini di occupazione sul territorio (particolarmente evidente è il caso della Val di Susa).

Scheda a cura di SiTI – Istituto Superiore sui Sistemi Territoriali per l’Innovazione (Arch. Stefano Fraire e Dott. Giulia Pacini).

 NUMERO DI PRODOTTI TIPICI RICONOSCIUTI PER COMUNE

I produttori delle reti agroalimentari alternative

Una delle caratteristiche principali delle reti agroalimentari alternative (Alternative Food Networks, o AFN, nel dibattito internazionale) è quella di creare nuove relazioni tra produttori e consumatori, tra i quali si ri-costituisce un rapporto diretto, fondato sulla fiducia reciproca e sulle relazioni interpersonali.
L’importanza attribuita alla provenienza e alle caratteristiche dei produttori varia significativamente in base alle caratteristiche del singolo consumatore e alle diverse tipologie di reti alternative considerate, raggiungendo probabilmente i livelli più elevati nel caso dei Gruppi di Acquisto Solidale (GAS), per i cui membri la conoscenza diretta dei produttori è parte centrale dell’esperienza d’acquisto.
ll ruolo fondamentale delle aziende di produzione, delle loro caratteristiche produttive e dei territori nei quali si trovano è testimoniato dalla visibilità che esse hanno in molte pratiche di AFN, per esempio attraverso schede descrittive posizionate sui banchi di vendita in numerosi mercati di vendita diretta.
Ciononostante, non esistono elenchi ufficiali e completi relativi ai produttori che riforniscono le singole reti agroalimentari alternative basate a Torino rendendo ardua un’analisi approfondita ed esaustiva dell’estensione spaziale e delle caratteristiche organizzative di tali reti e mostrando il non ancora completo raggiungimento di un percorso maturo di valorizzazione dei produttori attraverso la vendita diretta.
Grazie alla fitta rete di contatti attivi nel mondo degli AFN e del consumo alternativo a Torino, costituita in occasione della ricerca AFNIA – Alternative Food Networks ad Interdisciplinary Assessment (2013-2016) condotta dall’Università di Torino[1] è stato tuttavia possibile costruire un database, non esaustivo ma significativo, di circa 600 produttori agricoli e alimentari che negli ultimi 5 anni hanno venduto i propri prodotti attraverso un canale di vendita alternativo basato a Torino, in particolare mercati dei contadini e GAS.
La distribuzione spaziale dei produttori individuati mostra come la maggior parte provenga da una zona compresa nel raggio di 50 km da Torino, testimoniando l’importanza data alla provenienza locale dei prodotti venduti attraverso queste reti. È possibile osservare una particolare concentrazione di produttori in tre aree specifiche: (a) le colline che circondano Torino sul lato est e sud-est dell’area metropolitana; (b) il Roero collinare; (c) le aree pedemontane comprese tra l’area urbana di Torino e le valli Susa, Chisone e Pellice.
Si tratta di territori molto diversi molto diversi per quanto riguarda la struttura agricola ed economica e le relazioni con il capoluogo. Diventa quindi fondamentale analizzare più a fondo le ragioni di queste concentrazioni, per capire se vi siano segnali di progetti di scala territoriale, finalizzati a nuovi rapporti tra urbano e rurale, che vadano al di là delle scelte aziendali dei singoli produttori.
L’areale di provenienza dei produttori che riforniscono i GAS è generalmente più ampio di quello dei mercati dei contadini, in quanto è più comune trovare nel paniere dei consumatori che partecipano agli acquisti collettivi prodotti provenienti da altre regioni e altri paesi. La motivazione principale dell’acquisto di alcuni prodotti non è in questo caso la provenienza locale, ma il loro essere rappresentativi di un modello alternativo di produzione e distribuzione alimentare (l’esempio più significativo è quello dei prodotti provenienti da terreni confiscati alle mafie).

[1] La ricerca è stata svolta da un gruppo interdisciplinare dell’Università degli Studi di Torino (Dipartimenti Culture, Politica e Società – CPS; Economia – Cognetti de Martiis; Scienze Agrarie, Forestali e Alimentari – DISAFA) nell’ambito del bando finanziamento alla ricerca Università di Torino – Compagnia di San Paolo 2012.

LA DISTRIBUZIONE SPAZIALE DI 600 PRODUTTORI AGRICOLI E ALIMENTARI CHE RIFORNISCONO I CANALI DI VENDITA ALTERNATIVI (MERCATI DEI CONTADINI E GAS) BASATI A TORINO (FONTE: RICERCA AFNIA – UNIVERSITÀ DI TORINO)

(Credits immagine di copertina: https://www.pexels.com/it-it/foto/adulto-agricoltura-albero-ambiente-1482101/).

I mercati alimentari

I mercati alimentari rappresentano uno dei luoghi simbolici della riconnessione tra l’acquisto di cibo, le relazioni di comunità, i territori di produzione e di consumo e la contaminazione tra culture. Emile Zola, in un noto romanzo del 1873 descriveva il mercato de Les Halles come il “ventre di Parigi” e ancora oggi i grandi mercati urbani come quello di Porta Palazzo rappresentano nodi centrali per il funzionamento delle città, attraversati da continui flussi di merci, persone e culture, e insostituibili porte d’accesso al cibo fresco e di qualità al quale hanno diritto tutti i cittadini.
I mercati possono anche essere importanti fattori di attrazione turistica, come dimostrato da casi celebri come quello della Boqueria di Barcellona. Questo aspetto è stato preso in considerazione dall’amministrazione comunale torinese, che ha lanciato negli ultimi anni il portale Torino Mercati (mercati.comune.torino.it/), dedicato a raccontare ai cittadini e ai turisti la realtà dei molti mercati torinesi. Torino è infatti una delle città d’Italia con il numero maggiore di mercati alimentari: ben 42, la quasi totalità dei quali a cadenza quotidiana. La carta qui sotto mostra la distribuzione omogenea dei mercati nei quartieri torinesi, con una concentrazione del numero dei banchi presenti nei principali mercati: Porta Palazzo, Corso Racconigi, Piazza Madama Cristina, Borgo Vittoria, Piazza Bengasi. La maggior parte di essi – altra unicità nel panorama dei mercati cittadini italiani – ospita inoltre quotidianamente alcuni banchi di produttori agricoli, che rappresentano un fondamentale elemento di valorizzazione dei prodotti di filiera corta del territorio.
Tale importanza è testimoniata dalla numerosità dei progetti – locali, nazionali ed europei – che vedono Torino impegnata, in cooperazione con altri territori, nella valorizzazione di questi storici luoghi di vendita e consumo di cibo all’interno della città. Per esempio il progetto Central Markets (2012-2015), che aveva l’obiettivo primario di migliorare il funzionamento e la gestione dei mercati cittadini, visti come motori di sviluppo e socialità a diverse scale, da quella regionale, alla scala dei quartieri nei quali si svolgono e Urbact Markets (2013-2015), finalizzato a mettere in atto progetti di sviluppo locale, rigenerazione urbana e sostenibilità centrati sulla valorizzazione dei mercati.
Su scala metropolitana la distribuzione dei mercati alimentari è omogenea e abbastanza coerente con la distribuzione della popolazione, con un addensamento nei principali centri urbani e una rarefazione nelle aree meno densamente popolate.
Ai cambiamenti nei ritmi di vita e nelle abitudini dei consumatori sono legati dibattiti e sperimentazioni in corso negli ultimi anni, relativi all’aumento dell’efficienza economica dei mercati e a loro adeguamento agli stili di vita contemporanei, in particolare in termini di orari, accessibilità e presenza di servizi aggiuntivi (es. somministrazione di cibo, eventi, ecc.). 

NUMERO DI GIORNI DI MERCATO PER COMUNE (FONTE: REGIONE PIEMONTE, 2017)


MERCATI RIONALI A TORINO


(Credits immagine di copertina: https://www.pexels.com/it-it/foto/citta-persone-strada-tavolo-1508746/).

La frutta, coltivazione fondamentale per l’agricoltura torinese

Il settore frutticolo è una delle eccellenze riconosciute dell’agricoltura piemontese, per la qualità della produzione e l’ampia diffusione delle coltivazioni.
Nel territorio della Città metropolitana di Torino le aziende agricole con terreni che coltivano fruttiferi sono 2287, pari al 15,9% delle aziende agricole attive sullo stesso territorio (dati Anagrafe Agricola 2016).
La percentuale più cospicua di aziende è attiva nella coltivazione di mele (37,8%), seguita da castagno (21,33%), pesche (19,4%) e actinidia (kiwi) (19,1%).  Tra le altre coltivazioni più diffuse vi sono pere e ciliegie.
La superficie occupata dalla coltivazione di frutta nel territorio metropolitano è di 2995,3 ha, equivalente a meno dell’1,5% del totale della SAU, coerentemente con la natura non estensiva del tipo di coltivazione.
Le superfici maggiori sono occupate da coltivazioni di actinidia (23%), melo (19,6%), nocciolo (16,5%) e castagno (14,4%).
Nonostante il peso relativo in termini di superfici occupate e di aziende attive, rispetto al totale della produzione agricola metropolitana, il settore della frutta è uno dei più rappresentativi del territorio, come testimoniato dalla diffusa presenza di marchi di origine territoriale attribuiti a diverse varietà di frutta del Torinese. Tra i principali: antiche varietà di mele piemontesi (Paniere dei prodotti tipici e Presidio Slow Food e PAT); ciliegie di Pecetto (Paniere prodotti tipici e PAT); amarena di Trofarello (PAT); fragola di San Raffaele Cimena (PAT); fragolina di San Mauro Torinese (PAT); lampone di Rubiana (De.CO); marrone della val Pellice (PAT); marrone della Val Susa (PAT e Paniere); mela Rossa di Cuneo (PAT, prodotta anche nel Pinerolese); Nocciola del Piemonte (IGP); pere delle Valli di Lanzo (PAT); piccoli frutti (Paniere); susine della Collina Torinese (PAT).
L’analisi della distribuzione della produzione frutticola sul territorio ex provinciale mette in evidenza alcune significative specializzazioni territoriali. In particolare:

la produzione di kiwi nel Pinerolese e nel Chivassese
i castagneti in tutte le medie e basse valli alpine
la diffusione dei noccioleti nelle aree collinari al confine con la Provincia di Asti
la coltivazione di mele nella piana Cavourese e intorno a Cumiana
la micro-specializzazione territoriale dei comuni produttori di ciliegie, tra Pecetto Torinese e Moncalieri.

Significativa dal punto di vista dell’economia locale, anche se non evidente dalla carta a causa delle piccole superfici occupate, è inoltre la coltivazione di piccoli frutti nei comuni di alcune vallate alpine, in particolare la Valle Susa, la Val Sangone e la Val Pellice.
Il consumo di frutta locale è uno dei temi più presenti nel dibattito relativo alla filiera corta e alla riduzione della distanza tra produttori e consumatori e all’alimentazione nelle mense scolastiche, dove sono presenti numerosi progetti finalizzati ad aumentare il consumo di frutta tra gli studenti (es. Frutta al mattino).
Secondo le rese medie per ettaro nel territorio del Torinese (dati Regione Piemonte, 2013), i quasi 6000 ha coltivati a mele (solo per fare un esempio) all’interno dei confini della Città Metropolitana possono produrre circa 175.000 tonnellate di frutta (con metodi convenzionali), rappresentando un fondamentale bacino di rifornimento potenziale per gli oltre 20 milioni di pasti erogati ogni anno dalle mense scolastiche dei comuni metropolitani.

DISTRIBUZIONE DELLA SUPERFICIE COLTIVATA A FRUTTA E COLTIVAZIONI PREVALENTI NEI COMUNI DELLA CITTÀ METROPOLITANA (FONTE: REGIONE PIEMONTE, 2016)


(Credits immagine di copertina: https://www.pexels.com/it-it/foto/albero-apple-azienda-agricola-cibo-6035/)

Accessibilità alimentare

Il tema dell’accessibilità al cibo è strettamente connesso alla questione della sicurezza alimentare, intesa come la possibilità di assicurare a tutte le persone in ogni momento una quantità di cibo sufficiente, sicuro e nutriente per soddisfare le proprie esigenze dietetiche e le preferenze alimentari per una vita attiva e sana. Fra i diversi fattori che garantiscono l’accesso al cibo c’è evidentemente la diffusione sul territorio di esercizi per l’acquisto di prodotti alimentari, in particolare di prodotti sani e freschi.
Se escludiamo le reti alimentari alternative (GAS, vendita diretta in cascina) e acquisto online, i consumatori possono acquistare cibo in tre diverse tipologie commerciali: gli esercizi di vicinato, la Grande Distribuzione Organizzata e i mercati. In valori assoluti, nel 2015, i negozi alimentari e misti di vicinato, in Città Metropolitana raggiungono le 8.811 unità. Per quanto concerne la GDO, il cibo viene commercializzato in strutture a localizzazione singola e centri commerciali. Le prime possono essere specificatamente alimentari, o miste, e possono essere medie o grandi (a seconda della superficie e in relazione alla popolazione comunale). Nel territorio vi sono 31 strutture medie alimentari, 583 miste, 17 grandi (sempre miste), 55 centri commerciali medi e 57 grandi. I mercati ambulanti sono 363, per un totale di 17.093 banchi e 74 posteggi singoli (dati Regione Piemonte, 2015).
Per quanto concerne la loro distribuzione quasi il 96% dei comuni della Città Metropolitana di Torino presenta almeno una di queste tre tipologie.
Il restante 4% (ossia 12 comuni, Canischio, Cinzano, Ingria, Massello, Meugliano, Mombello di Torino, Mompantero, Prarostino, Salza di Pinerolo, San Didero, Sauze di Cesana, Trausella) è invece totalmente sprovvisto di esercizi commerciali dove acquistare prodotti alimentari. Si tratta, ovviamente, di una minima parte della popolazione metropolitana (lo 0,8% al 2015) ma già solo per gli anziani di questi comuni, che rappresentano in media il 25% degli abitanti, questo dato si può tradurre in un minor accesso al cibo. In questi casi si può parlare di rural food desert, ossia di aree rurali caratterizzate da una rarefazione di luoghi in cui acquistare prodotti alimentari sani e freschi. Analogamente, l’osservazione di come si distribuiscono gli esercizi commerciali alimentari nelle principali città permette di verificare la presenza o meno di food desert di tipo urbano, fenomeno particolarmente presente in alcune aree del Nord America e meno significativo in paesi come l’Italia, in cui sia il tessuto al dettaglio, sia soprattutto i mercati rionali (quotidiani o settimanali) sono diffusi e garantiscono l’approvvigionamento di prodotti freschi. Per una mappatura a scala regionale dei comuni a rischio di desertificazione alimentare si veda anche il Report sul commercio in Piemonte del 2015, curato dal Settore Commercio e Terziario dell’Osservatorio Regionale del Commercio.


(Credits foto Pexels)

Il biologico in agricoltura

Il settore della produzione e della vendita di prodotti biologici certificati è da anni in costante crescita, sia per diffusione di imprese coinvolte sia per mole di produzioni e vendite (Rapporto Bio Bank 2016), in controtendenza con la crisi economica congiunturale, che colpisce anche il settore agricolo.
Le diverse definizioni esistenti di agricoltura biologica sono accomunate da due elementi principali: il rifiuto dell’utilizzo di prodotti chimici e l’attenzione diffusa al rispetto dei cicli biologici e a una relazione tra agricoltura/allevamento e ambiente naturale caratterizzata da scambi il più possibile equilibrati.
Secondo i dati del Bioreport 2016, redatto da MIPAAF e Rete Rurale Nazionale, a scala mondiale si contavano nel 2013 circa 2 milioni di produttori biologici, il 17% dei quali localizzato in Europa e in particolare in Spagna, Italia e Francia, dove si concentra il 44% della superficie coltivata con metodi biologici in Europa. In termini percentuali, i paesi nei quali il biologico è maggiormente diffuso sono Austria, Svezia e Italia, dove i terreni coltivati con questi metodi superano il 10% della SAU complessiva.
Dal punto di vista strutturale, le aziende biologiche sono caratterizzate da dimensioni mediamente superiori rispetto alle aziende convenzionali (45 h di media contro 36 ha), da un superiore numero medio di unità di bestiame (17,7 UBA contro 16,3 UBA) e da un maggiore impiego di lavoro e capitale.
Coerentemente, sono superiori anche il valore medio della produzione lorda (110.113 euro nelle biologiche contro i 95.796 delle convenzionali) e il reddito netto (48.506 euro contro i 36.741 euro) degli imprenditori agricoli coinvolti.
Le regioni italiane nelle quali la produzione biologica è maggiormente diffusa sono Sicilia, Calabria e Puglia per quanto riguarda gli operatori coinvolti; Sicilia, Puglia e Sardegna relativamente alla quantità di SAU coltivata con questi metodi. In Piemonte sono attivi nel settore 1324 operatori, per una superficie agricola utilizzata di 28.876 ha, pari al 2,9% della SAU regionale (dati SINAB 2013), percentuale minore rispetto al dato nazionale del 10,2%. Nella Città Metropolitana di Torino (dati Anagrafe Agricola Regione Piemonte, 2016) il dato è di 1839,31 ha, pari allo 0,88% della SAU complessiva, con una distribuzione fortemente eterogenea tra settori nei quali i metodi biologici sono ampiamente utilizzati – in particolare la coltivazione di riso (23,6% della SAU) – e altri nei quali sono assenti o fortemente minoritari, come nel caso della coltivazione di altri cereali (0,5%).
Dal punto di vista della distribuzione geografica, si osservano alcune aree con una concentrazione particolarmente significativa, in particolare la Valle di Susa, il Canavese/Eporediese e il Pinerolese.
La quantità di superficie in conversione (1591 ha, quasi pari al totale della superficie coltivata con metodi biologici già esistente) dimostra la tendenza all’ulteriore aumento della diffusione dei metodi biologici nel futuro prossimo.
Per concludere, è necessario sottolineare come i dati qui analizzati si riferiscano esclusivamente alle produzioni biologiche certificate secondo le procedure ufficiali, escludendo le molte e interessanti esperienze di certificazione partecipativa e autocertificazione, diffuse in diverse realtà metropolitane torinesi e veicolate attraverso le reti di distribuzione alternative, come i mercati di Genuino Clandestino (genuinoclandestino.it).


Credits: foto Alessia Toldo.