EN.FA.SI. 2 L’energia e il fagiolo in sistema

Il progetto realizzato dal Politecnico di Torino e finanziato dal bando POR FESR 07/13 – I.1.3 Innovazione e PMI parte da quanto verificato dallo studio di fattibilità EN.FA.SI. (2011).
Il progetto, a partire dai risultati dello studio di fattibilità EN.FA.SI., ha evidenziato le potenzialità commerciali di linee alternative di commercializzazione del Fagiolo Cuneo. L’obiettivo di EN.FA.SI. 2 è arrivare all’industrializzazione e alla commercializzazione del fagiolo cotto a vapore e disidratato intero oppure di fagioli riconducibili a prodotti di quinta gamma. Alla base dello sviluppo del comparto produttivo si evidenzia la necessità di concentrare l’offerta sviluppando politiche di promozione condivise e trasversali per l’intero settore produttivo. Per ottenere tali obiettivi sono stati applicati a livello industriale i risultati ottenuti dallo studio di fattibilità, ampliando la compagine degli attori sulle fasi di trattamento e di impacchettamento del prodotto.
In particolare si è introdotto un processo di disidratazione a freddo che preserva le caratteristiche organolettiche del prodotto e un processo di impacchetto sottovuoto per compattare il prodotto in fase di trasporto ed evitare il trasporto inutile, oltre che impattante, di volume inutilizzato.
Tutto il progetto è stato seguito e implementato da due organismi di ricerca, con il compito di migliorare gli aspetti in campo (Agroinnova) e gli aspetti legati alle produzioni industriali (Politecnico di Torino). La partecipazione degli O.R. ha permesso inoltre una valutazione imparziale sugli impatti ambientali che la filiera produttiva nel suo complesso genera. Le problematiche ambientali, sono allo stesso tempo le maggiori occasioni di innovazione legate alla filiera del Fagiolo Cuneo.
In particolare sono state applicate a livello industriale le soluzioni individuate durante lo studio di fattibilità, che riguardano: gestione agronomica della coltura (irrigazione e fertilizzazione); prevenzione e difesa della coltura in campo; gestione degli scarti della coltura in campo; la cottura in autoclave, la disidratazione, la selezione, il recupero delle biomasse, la valorizzazione del baccello, l’impacchettamento. Il progetto ha quindi una visione ampia e non settoriale delle singole attività che ciascun partner svolge, ma è un lavoro coordinato con una reale progettazione partecipata da parte di tutti i partner.
Lo studio ha valutato input e output, studiato i fabbisogni energetici, i flussi di materia ed energia per verificare e dimensionare un sistema a impatto zero. Quello che si è mirato ad ottenere è un progetto complesso che coinvolge molte piccole e medie imprese dislocate sul territorio per sperimentare insieme non solo un prodotto nuovo, ma anche un sistema produttivo innovativo.
Il cambiamento programmatico prevede un’evoluzione nei processi produttivi che da lineari (estrazione di risorse, trasformazione e produzione di manufatti e scarti) diventano sistemici e integrati creando una rete di PMI a emissioni zero.

Bando: Progetto finanziato dalla Regione Piemonte – POR FESR 07/13 – I.1.3 Innovazione e PMI – Poli di innovazione

Team: Paolo Tamborrini (resp. scientifico), Silvia Barbero, Eleonora Fiore

Partner: Agroinnova, Arese Franco, Molino Borgo San Dalmazzo, North West Technology

Link: https://issuu.com/politodesignstories/docs/enfasi_web

https://vimeo.com/enfasi

Premi: ADI Design Index 2016 – Ricerca per l’Impresa


Secondo Rapporto E-book 2018

Il gruppo di ricerca dell’Atlante del Cibo di Torino Metropolitana è lieto di presentarvi il Secondo Rapporto 2018. Questo vvia alcuni approfondimenti “verticali”, di natura tematica (con l’indagine sulle pratiche di contrasto alla povertà e allo spreco alimentare a Torino) e territoriale (con l’analisi del sistema del cibo del Chierese), e prosegue la dimensione di analisi “orizzontale” (attraverso le schede, che affrontano in maniera sintetica ed efficace alcune questioni puntuali) inaugurata con il primo rapporto.

Si può scaricare gratuitamente l’e-book del secondo rapporto, pubblicato con la casa editrice Celid nella collana “Atlante del Cibo di Torino Metropolitana”.

PAC e agricoltura metropolitana: nuove opportunità per rafforzare i servizi ecosistemici

L’agricoltura (professionale e familiare) praticata in aree metropolitane (urbane e periurbane) ha suscitato, soprattutto nell’ultimo decennio, un crescente interesse non solo a livello istituzionale, ma anche da parte degli stessi agricoltori e cittadini. Spinta da nuovi stili di vita e di consumo, l’agricoltura praticata in città è molto diversa da quella “marginale” del dopoguerra o da quella per l’autosostentamento e l’integrazione al reddito degli anni ’70-80. Oggi l’agricoltura metropolitana è un fenomeno molto più complesso che coinvolge attori, luoghi ed economie agricole eterogenee, che concorrono a soddisfare le nuove esigenze ambientali, economiche e sociali del mercato urbano. È indubbio inoltre il contributo che l’agricoltura può garantire al genere umano in termini di fornitura di servizi ecosistemici (ambientali, culturali, approvvigionamento di cibo, ecc.), così come l’importanza che tale attività riveste nella gestione del paesaggio e nel presidio del territorio.
Nel contempo, la scarsa efficacia della Politica Agricola Comune (PAC) e, in particolare, dei Programmi di Sviluppo Rurale (PSR) nelle zone urbane e periurbane, rimarcata anche dalle più recenti esperienze di ricerca[2], ha fortemente compromesso il mantenimento e lo sviluppo dell’agricoltura in tali aree. Il sostegno delle zone rurali, la mancanza di criteri e priorità territoriali coerenti con le finalità paesaggistiche e territoriali regionali, così come la scarsa integrazione con le altre politiche settoriali, hanno dunque contribuito al rafforzamento di una distribuzione de-territorializzata del sostegno, anche in Piemonte. Gestire lo spazio agricolo metropolitano, così come favorire e sostenere l’agricoltura nelle aree urbane e periurbane, risulta dunque ormai una questione impellente. La PAC, e soprattutto i PSR, come importanti leve economiche, sono strumenti a disposizione del decisore per concretizzare strategie coordinate e rispondere alle nuove sfide globali. In tale direzione è orientata anche una delle più recenti proposte[3] per l’area metropolitana di Torino (AMT) che ha lo scopo di coniugare strumenti di supporto alle decisioni territoriali, vale a dire un set di indicatori map-based, con un pacchetto di misure site-specific per le aree metropolitane, al fine di attuare strategie già individuate dai piani di natura urbanistica mediante risorse provenienti dai fondi SIE. Si tratta di uno strumento meta-progettuale che ha lo scopo di valutare i servizi ecosistemici nell’interfaccia urbano-rurale e definire le categorie d’intervento, così come stabilire priorità territoriali e aree eleggibili per l’applicazione di misure agro-urbane. È dunque su tali aree che dovrebbe concretizzarsi maggiormente l’intervento pubblico del PSR sostenendo, da un lato, l’agricoltura professionale (conversione in agricoltura biologica, creazione di punti vendita diretta, interventi di forestazione urbana, indennità compensativa per le fattorie ambientali, ecc.) e, dall’altro, quella familiare e/o sociale (sostegno per la riconversione agricola di aree dismesse tramite colture fuori suolo, realizzazione di orti familiari, fattorie terapeutiche e didattiche, formazione e istituzionalizzazione di parchi agricoli, ecc.).

Scheda a cura di Gottero E., Ricercatore presso IRES Piemonte e Collaboratore didattico in Pianificazione territoriale e paesaggistica presso Dipartimento Interateneo di Scienze, Progetto e Politiche del Territorio (DIST) – Politecnico di Torino.

[2] Gottero E. (2016), Agricoltura Metropolitana. Politiche, pratiche e opportunità per l’innovazione territoriale nel torinese, IRES Piemonte, Torino; Lohrberg F., Licka  L., Scazzosi L., Timpe A. (2016), (eds.) Urban Agriculture Europe, Berlin,  Jovis Verlag.

[3] Si tratta di una ricerca condotta da Enrico Gottero nell’ambito del progetto “Urban agriculture innovating Torino metropolitan area. Tools for governance and planning of a complex system”, borsa di ricerca applicata Lagrange 2015, finanziata dalla Fondazione CRT, Fondazione ISI e IRES Piemonte, con la supervisione scientifica del dott. Stefano Aimone (IRES) e della prof.ssa Claudia Cassatella (Politecnico di Torino – DIST).

LE PRIORITÀ TERRITORIALI NELL’AMT NELL’OTTICA DI UNO SCENARIO DI SVILUPPO AGRO-URBANO, DEFINITE ATTRAVERSO IL SISTEMA DI VALUTAZIONE DEI SERVIZI ECOSISTEMICI ESSENZIALI PRESENTI NELL’INTERFACCIA URBANO-RURALE.

Distributori di latte crudo alla spina

“Il settore della zootecnia da latte in Piemonte è caratterizzato dalla presenza di circa 165.000 vacche che producono circa 840.000 t/anno di latte In questi ultimi anni, oltre ai formaggi è aumentato l’interesse verso il latte alimentare per il consumo diretto, sia da parte dei consumatori, sia da parte dei produttori” (Lombardi, Peira, Cortese, 2016). In particolare sono cresciuti la commercializzazione e il consumo di latte crudo attraverso i distributori automatici, registrati e controllati dalle Aziende sanitarie locali, le cosiddette “casette del latte”. Con il termine “latte crudo” l’Unione Europea intende il latte prodotto mediante secrezione della ghiandola mammaria di animali di allevamento non riscaldato a più di 40ºC e non sottoposto ad alcun trattamento avente un effetto equivalente.
La possibilità di commercializzare latte crudo viene introdotta con il Regolamento (CE) n. 853/2004 del 29 aprile 2004, che stabilisce norme specifiche in materia di igiene per gli alimenti di origine animale. In Italia, la vendita diretta in azienda e l’utilizzo dei distributori automatici sono consentiti a partire dal 2004, con il Decreto Legge n. 157 del 24 giugno 2004. Dal censimento nazionale effettuato nel 2013 risultano registrate ai sensi del Reg. (CE) 852/2004 presso le aziende Sanitarie Locali (ASL) 1.742 strutture dedicate alla vendita del latte crudo, di cui 626 allevamenti e 1.066 distributori automatici. Gli stessi dati riferiti al Piemonte indicano, al 2013, 129 distributori, con un calo del 32% rispetto ai valori del 2010.
I dati utilizzati per costruire la carta qui sotto, relativi alla Città Metropolitana al 2016, sono invece ottenuti attraverso l’aggregazione di più fonti. Nello specifico sono state utilizzate le informazioni fornite direttamente da Coldiretti, sui distributori riforniti da aziende agricole associate, integrate con le segnalazioni presenti sul sito www.milìkmpas.com, che presenta una mappatura dal basso dei distributori di latte alla spina in Italia.
I sostenitori di questo fenomeno sottolineano soprattutto l’impatto positivo in termini di riduzione dei rifiuti (ai distributori si va con le proprie bottiglie, evidentemente riutilizzabili) e le caratteristiche nutrizionali e organolettiche del latte crudo. In termini di sicurezza alimentare, va tuttavia ricordato come – a partire da dicembre 2008, con l’emanazione di un’apposita ordinanza del Ministero della Salute e successivamente previsto dal Decreto legge n. 158 del 13/09/2012 – i distributori automatici devono riportare l’indicazione del consumo previa bollitura; in caso di cessione diretta, invece, è il produttore che deve obbligatoriamente informare il consumatore su tale modalità di consumo.

 LOCALIZZAZIONE DEI DISTRIBUTORI DI LATTE CRUDO NELLA CITTÀ METROPOLITANA (FONTE: COLDIRETTI E WWW.MILKMAPS.COM)

Il distretto piemontese del cioccolato

Il cioccolato piemontese, uno dei prodotti tipici più conosciuti del territorio, nasce in un contesto caratterizzato da una lunga ed importante tradizione nel settore e da un vivace sistema di imprese artigianali ed industriali, che grazie alla capacità di reinventarsi di fronte alle difficoltà e di rielaborare nuovi gusti e tendenze, hanno saputo reggere alla concorrenza e ad alla crisi economica regionale.
E’ il lontano 1559, quando il cacao arriva in Piemonte portato dall’esercito del Duca Emanuele Filiberto di Savoia, allora al servizio di Carlo V, sovrano di Spagna. Furono infatti gli spagnoli, i primi a portare in Europa il cacao dal Messico. Risale al 1678 la prima autorizzazione concessa dalla Casa Reale Sabauda, “a vendere pubblicamente la cioccolata in bevanda”.
A Torino, non si può però parlare di cioccolato senza parlare di nocciole. L’incontro tra i due ingredienti nasce dalla necessità di sostituire le nocciole, prodotto ampiamente disponibile localmente, al cacao, divenuto troppo costoso a causa del blocco ordinato da Napoleone nel 1806 sui prodotti provenienti dalla Gran Bretagna e dalle sue colonie. Unione che, nata per far fronte a un’esigenza, ha mostrato con il gianduja[1] tutta l’affinità esistente fra queste due materie prime.
Fu dopo la metà dell’Ottocento che si impiantarono i primi laboratori di produzione del cioccolato. Alcuni di questi, come la Caffarel[2], sono ancora tutt’oggi attivi[3]. La produzione progressivamente diventa rilevante anche dal punto di vista industriale con un assortimento di gianduiotti, cremini, praline, uova pasquali e creme.
Oggi il distretto piemontese del cioccolato si configura come il maggior centro italiano di lavorazione del cioccolato con una produzione di 85.000 tonnellate, pari a quasi il 40% del totale nazionale. Solo nella città metropolitana di Torino si contano nell’ultimo trimestre del 2016[4] 72 imprese della lavorazione del cioccolato, pari al 66% del totale piemontese. La localizzazione delle imprese della produzione di cioccolato è soprattutto Torino-centrica: 44 nel Comune di Torino e 14 nella prima cintura. Si tratta perlopiù di micro e piccole imprese (48 microimprese, 18 piccole imprese, 3 medie e 3 grandi imprese oltre i 100 addetti). La produzione di cioccolato conta un totale di oltre 1500 addetti.[5] Per il 2017 si prevedeva una flessione del numero totale degli addetti nella filiera del cioccolato nella città metropolitana a causa dello spostamento del centro direzionale della Ferrero da Pino Torinese ad Alba, con un trasferimento di circa 300 unità di personale.
Dal 2003, nelle strade di Torino, a novembre, si svolge CioccolaTo’, la manifestazione fieristica dedicata al cioccolato a cui prendono parte i più importanti operatori nel settore a livello nazionale, con un’attenzione particolare alla tradizione cioccolatiera piemontese.

[1] Il nome di Gianduia deriva dal fatto che la presentazione ufficiale di questo cioccolato e in particolare del cioccolatino gianduiotto venne fatta in occasione del Carnevale del 1865 e fu la maschera popolare torinese Gianduja a distribuire i cioccolatini.

[2] Magli F., Nobolo A. (2016). Piemonte, the Most Famous Italian Chocolate District, in (a cura di) Sargiacomo M., D’Amico L., Di Pietra R., Accounting and Food: Some Italian Experiences, Abingdon-on-Thames, Routledge, Editors, pp. 118-138.

[3] http://www.impreseneltempo-torino.it/index.php/imprese-nel-tempo/biografie-impresa/caffarel/le-radici-valdesi

[4] Dati CCIAA, 2016

[5] Dati CCIAA, 2016, calcolando il numero di dipendenti attribuito alle imprese con codice ATECO 10.82, in cui oltre alla produzione di cioccolato e cacao sono anche comprese le caramelle e la confetteria.

MAPPA DELLA LOCALIZZAZIONE DEI COMUNI DELLA CITTÀ METROPOLITANA DI TORINO CON AZIENDE PRODUTTRICI DI CACAO E CIOCCOLATO PER CLASSI DI ADDETTI (FONTE DATI: CCIAA, 2016).

La filiera dei cereali tra mercati globali e progetti locali

I cereali rappresentano probabilmente la principale commodity agricola, sottoposta alle leggi della finanza e del mercato globale più che a quelle dei cicli produttivi e dei territori. Al tempo stesso essi sono però uno degli elementi basilari delle diete alimentari e i loro processi di produzione, trasformazione e consumo connotano culturalmente ed economicamente popolazioni e territori in tutto il mondo.
La produzione di cereali è alla base di altre fondamentali filiere del sistema agroindustriale globalizzato: quella zootecnica e quella energetica, che su scala mondiale sottraggono superfici e risorse idriche sempre maggiori alle produzioni destinate al consumo diretto, con importanti impatti in termini di sostenibilità ambientale e sociale dell’agricoltura.
Nel territorio della Città Metropolitana di Torino le filiere cerealicole presenti in maniera significativa sono due.
La prima è quella del mais, il cereale maggiormente coltivato a livello mondiale, di cui il Piemonte è la terza regione produttrice in Italia (dopo Veneto e Lombardia) e le cui coltivazioni nell’ex provincia di Torino si estendono per oltre 77.000 ha (dati Anagrafe Agricola 2016), distribuiti in prevalenza nella fascia pianeggiante a sud e a nord del capoluogo. I primi tre comuni per superficie coltivata a mais sono Carmagnola, Poirino e Carignano, con oltre 2000 ha ciascuno.
La pianura tra Carmagnola e Chieri, insieme al Chivassese sono le zone in cui si concentra anche la produzione della seconda filiera cerealicola fortemente presente nella Città Metropolitana, ovvero quella del grano tenero, seppure con volumi e superfici decisamente minori rispetto al mais. Con circa 20.000 ha, l’ex provincia di Torino si colloca tra le prime 10 in Italia per la produzione di questo cereale.
Per quanto riguarda il numero di aziende coinvolte, l’intero settore cerealicolo impiega più di 13.500 aziende agricole, con le maggiori concentrazioni, anche in questo caso, negli importanti comuni agricoli completamente o parzialmente pianeggianti di Carmagnola, Cavour, Chieri, Poirino e Carignano.
Nonostante il territorio piemontese sia noto a livello nazionale per la produzione risicola, all’interno dei confini della Città metropolitana sono solo due i comuni nei quali il riso viene prodotto in quantità significative: San Benigno Canavese (con circa 35 ha di risaia) e San Raffaele Cimena (circa 75 ha).
Per concludere è utile menzionare come, nonostante la forte relazione della produzione cerealicola con il sistema dell’agro-industria globalizzata, esistono interessanti progetti di rilocalizzazione della filiera dei cereali attivi nel territorio torinese. Il più vicino al capoluogo è indubbiamente quello della Filiera della Farina di Stupinigi, che si fonda su un patto di filiera tra Coldiretti Torino, il Parco Naturale di Stupinigi, sei aziende agricole all’interno del Parco, il Consorzio Agrario di Piobesi, il Mulino Roccati di Candia Canavese e la Cooperativa, “ARTICOLO 4”, con la supervisione del Laboratorio Chimico della Camera di Commercio di Torino, hanno recuperato la coltivazione di alcune antiche varietà di frumento panificabile, avviando un’attività di filiera locale di produzione e trasformazione di grano, farina e prodotti da forno.

LA PRODUZIONE DI CEREALI NELLA CITTÀ METROPOLITANA DI TORINO

Torino, la città dei caffè e del caffè

Torino è una delle città italiane con più bar e caffetterie per abitante: una ogni nel abitanti (dati CCIAA, 2016). Ma questo primato non è casuale. A Torino il caffè e i caffè hanno da sempre avuto un ruolo di cruciale importanza per il suo sviluppo culturale ed economico.
I primi caffè a Torino iniziarono a sorgere alla fine del 1700. Così come nel resto d’Italia e d’Europa erano luoghi d’élite, dove si discuteva di politica, arte, letteratura. Nei caffè di allora di Torino sappiamo ad esempio che presero forma i movimenti risorgimentali; Crispi convinse la Sinistra Storica ad intervenire in Africa, fu concepita la spedizione in Antartide del 1899.
Tuttavia al di là del significato che questo genere di locali ha avuto dal punto di vista storico-culturale, se guardiamo al prodotto che veniva servito, non si trattava ancora di “caffè espresso”, ma di una bevanda preparata con il caffè con il metodo dell’infusione (Giuli e Pascucci, 2014)[1]. Il caffè così come lo intendiamo oggi, arrivò solo con l’avvento delle prime macchine per caffè espresso. Forse non tutti sanno che fu proprio a Torino, nel corso dell’Esposizione Universale del 1884, che fu presentata da Angelo Moriondo, la prima macchina per il caffè, depositata all’ufficio brevetti con la denominazione di “apparecchio a vapore per la confezione economica ed istantanea”. Grazie alla capacità di questa macchina di preparare la bevanda nel momento stesso in cui il cliente la ordina, nasce il caffè espresso.
A partire da quel momento e con l’avvento del consumo di massa di tale bevanda promosso anche dall’avvento della Moka negli anni 30 del 900’, iniziò a crescere a Torino e nel resto d’Italia un sistema di business ampio e articolato, al cui centro si collocano le imprese di torrefazione, che trasformano la materia prima, il caffè verde, in caffè torrefatto e lo distribuiscono sotto varie forme nei diversi canali.
Solo nella città metropolitana di Torino si contano nell’ultimo trimestre del 2016, 49 imprese della lavorazione del caffè (CCIAA, 2016). Di queste 18 sono localizzate nel Comune di Torino. Per quanto riguarda la localizzazione delle restanti attività di torrefazione si riscontra una concentrazione di attività nel canavese. Si tratta perlopiù di micro e piccole realtà a cui si affiancano realtà imprenditoriali più estese come quelle di Lavazza, Vergnano, Costadoro, Damosso[2]. Il comparto nel suo complesso dà lavoro a oltre 1800 addetti su un totale nazionale superiore ai 7000 addetti. A questi andrebbero andrebbero sommate le migliaia di addetti che operano nella filiera del caffè, dai bar, alla ristorazione alla distribuzione automatica.
Al di là dei dati numerici, il caffè riveste per Torino un valore simbolico, poiché ad esso è associato il Bicerin[3], la storica bevanda a base di caffè, latte e cioccolato, diventata una delle icone gastronomiche della città[4].

[1] Giuli M., Pascucci F. (2014), Il ritorno alla competitività dell’espresso italiano. Situazione attuale e prospettive future per le imprese della torrefazione di caffè, Economia e Management, Milano, FrancoAngeli.

[2] Da dati CCIAA 2016, calcolando il numero di dipendenti attribuito alle imprese con codice ATECO 10.83, in cui è stata esclusa la lavorazione del tè e di altri preparati per infusi

[3] In quanto servita in piccoli bicchieri “bicerin” senza manico.

[4] Il Bicerin sarebbe nato da una rivisitazione della “barbaida”, bevanda a base di cioccolata introdotta nell’Ottocento a Milano.

NUMERO DI ADDETTI NELLE IMPRESE DEL SETTORE DEL CAFFÈ

Vini metropolitani

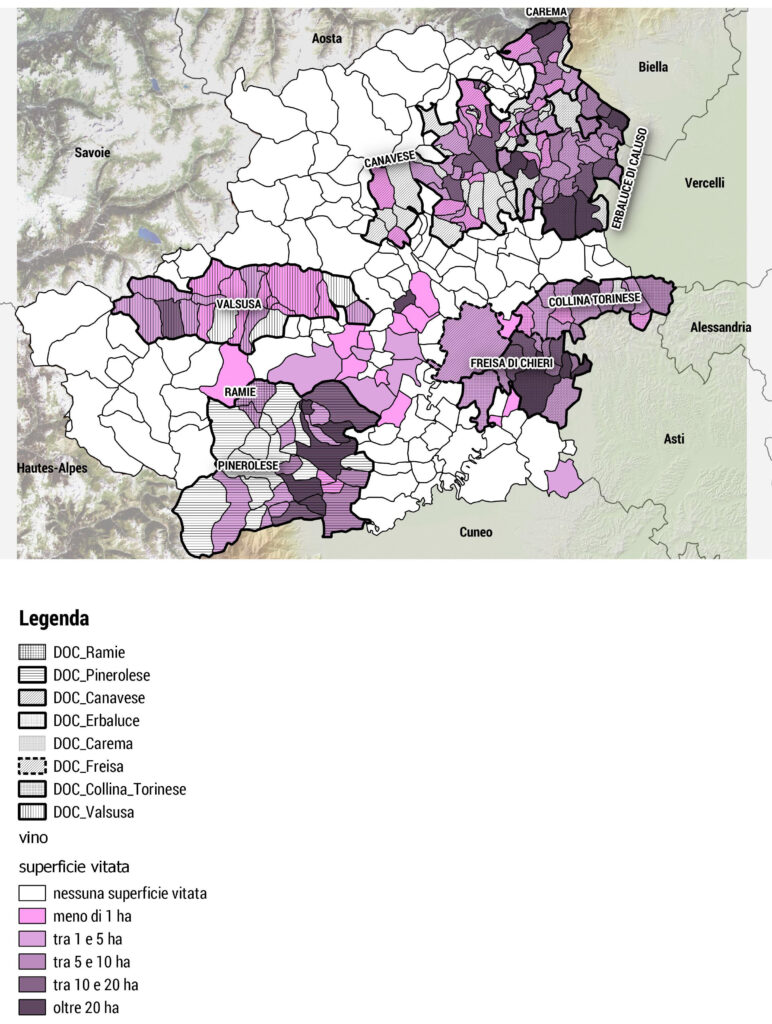
Seppur meno rilevante dal punto di vista quantitativo e celebrato rispetto a quanto avvenga nelle aree limitrofe di Langhe, Monferrato e Roero, il settore vitivinicolo torinese è significativo soprattutto in termini di qualità delle produzioni e ruolo strategico nelle dinamiche di valorizzazione delle risorse territoriali e paesaggistiche di alcuni territori.
Allo stato attuale (dati Anagrafe Agricola, 2016), le aziende vitivinicole attive nel territorio della Città metropolitana sono 2184, le cui coltivazioni si estendono per una superficie di poco superiore ai 1000 ha, testimoniando la ridottissima superficie media coltivata da ciascuna azienda impegnata nel settore (meno di 0,5 ha). I vitigni (da vino) più rappresentati sono Barbera (261 ha), Erbaluce (232 ha) e Freisa (165 ha).
La distribuzione della superficie vitata è naturalmente coerente con le caratteristiche morfologiche e climatiche dei territori, con le maggiori concentrazioni localizzate nei comuni del Canavese, della collina Chierese e del Pinerolese.
All’interno dei confini del territorio della Città metropolitana sono presenti le perimetrazioni di otto riconoscimenti DOC, in parte sovrapposti, distribuiti nelle tre principali aree vitivinicole dell’ex provincia: Valsusa, Pinerolese e Ramìe, nella fascia montana e pedemontana occidentale; Canavese, Erbaluce di Caluso e Carema nell’area collinare e montana del Canavese; Freisa di Chieri e Collina Torinese, nella fascia collinare al confine col Monferrato.
Oltre all’importanza economica all’interno del settore agroalimentare, la produzione vitivinicola riveste un ruolo di grande rilevanza in progetti di valorizzazione e conservazione del paesaggio e di definizione di modelli di fruizione turistica legata alla valorizzazione dei prodotti locali.
Il progetto Strada Reale dei Vini Torinesi è ad esempio alla base di un tentativo di valorizzazione e messa in rete di produttori di vino, amministratori locali e operatori turistici delle aree maggiormente vocate alla vitivinicoltura, anche grazie all’individuazione di percorsi specifici per la fruizione del territorio.
La produzione di vino è al centro anche di importanti progetti di recupero del paesaggio rurale e di antiche varietà di vitigno, in particolare in ambito montano, grazie ad azioni come il recupero dei terrazzamenti della media Valsusa e alla coltivazione dell’Avanà; dei versanti terrazzati intorno a Pomaretto e al recupero del Ramìe; o al recupero dei tradizionali topion (muretti a secco e colonne in pietra a sostegno dei vigneti) del Canavese, in particolare intorno a Carema.
Un caso di particolare valore simbolico per un percorso di recupero delle connessioni tra città e produzione agricola è il progetto di recupero del vigneto urbano di Villa della Regina, a Torino, uno dei pochi nel suo genere in Europa.

DISTRIBUZIONE DELLA SUPERFICIE VITATA E PERIMETRAZIONE DEGLI AREALI DOC

La distribuzione di marchi e prodotti agroalimentari di qualità in Città Metropolitana di Torino

Nell’ambito del progetto T.A.P. – Territori Alpini Piemontesi, portato avanti dall’Istituto SiTI nel 2016 e incentrato sul tema delle aree montane con l’obiettivo di individuarne le criticità esistenti e di proporre soluzioni atte a rivitalizzare i territori interni e a invertirne il processo di marginalizzazione in atto, è stato condotto un approfondimento sull’economia agroalimentare della Regione Piemonte.
I risultati principali di questa attività sono stati il censimento di tutti i marchi di qualità dei prodotti agroalimentari diffusi sul territorio a cui è seguita la creazione di un database riepilogativo di tutte le informazioni reperite e l’individuazione, mediante singole cartografie, della distribuzione spaziale di marchi e prodotti a livello comunale in modo tale da indagare le ricadute di queste certificazioni sull’economia del territorio.
I risultati di questo lavoro hanno portato alle seguenti considerazioni:

  • La produzione di qualità certificata tramite un marchio si concentra maggiormente nelle aree montuose/collinari del territorio provinciale, mentre le aree di pianura, dove si registrano le grandi produzioni agricole, ne sono meno dotate.
  • La valli (Susa, Pinerolese e Canavese) sono in assoluto quelle caratterizzate dalla maggioranza di prodotti riconosciuti e da marchi di qualità, accompagnate dalla collina torinese.
  • La distribuzione dei marchi di vino (DOC e DOCG) si registra maggiormente nei Comuni delle valli prima menzionate (soprattutto il Canavese ed Ivrea-Caluso).
  • L’analisi e il calcolo della densità di prodotti in rapporto al numero di occupati nel settore agricolo permette di comprendere ancor meglio la qualità delle aree montuose, poiché si riscontra un valore prossimo a 1 o superiore in tutto l’arco alpino del territorio metropolitano.
  • Analizzando invece il numero assoluto di occupati nel settore agricolo al 2010 (censimento agricoltura), si registra un valore di occupati nelle aree di montagna molto inferiore rispetto ai comuni di pianura; una dinamica esattamente contraria a quella di marchi e prodotti.

In generale quindi emerge come lo sviluppo economico agricolo e l’occupazione agricola caratterizzino maggiormente i Comuni di pianura, mentre il numero di marchi e di prodotti a marchio di qualità siano molto più concentrati nelle zone montuose. Unica eccezione è rappresentata dalla collina torinese. Purtroppo emerge una dinamica duale: nei comuni di montagna risultano presenti molti prodotti con marchio di qualità, ma questo dato non è rispecchiato nell’andamento del tasso di occupazione, che risulta viceversa molto basso. Da queste considerazioni si è giunti alla conclusione che nel territorio metropolitano di Torino, ma anche in Regione Piemonte, l’elevatissimo numero di prodotti con marchio e la grande quantità di prodotti diversi ha portato purtroppo a sminuire il significato e l’efficacia della valorizzazione stessa attraverso lo strumento del marchio di qualità. Di conseguenza si può affermare che gli investimenti per l’istituzione dei marchi e il marketing per la diffusione di tali certificazioni non hanno avuto grandi ricadute in termini di occupazione sul territorio (particolarmente evidente è il caso della Val di Susa).

Scheda a cura di SiTI – Istituto Superiore sui Sistemi Territoriali per l’Innovazione (Arch. Stefano Fraire e Dott. Giulia Pacini).

 NUMERO DI PRODOTTI TIPICI RICONOSCIUTI PER COMUNE

I produttori delle reti agroalimentari alternative

Una delle caratteristiche principali delle reti agroalimentari alternative (Alternative Food Networks, o AFN, nel dibattito internazionale) è quella di creare nuove relazioni tra produttori e consumatori, tra i quali si ri-costituisce un rapporto diretto, fondato sulla fiducia reciproca e sulle relazioni interpersonali.
L’importanza attribuita alla provenienza e alle caratteristiche dei produttori varia significativamente in base alle caratteristiche del singolo consumatore e alle diverse tipologie di reti alternative considerate, raggiungendo probabilmente i livelli più elevati nel caso dei Gruppi di Acquisto Solidale (GAS), per i cui membri la conoscenza diretta dei produttori è parte centrale dell’esperienza d’acquisto.
ll ruolo fondamentale delle aziende di produzione, delle loro caratteristiche produttive e dei territori nei quali si trovano è testimoniato dalla visibilità che esse hanno in molte pratiche di AFN, per esempio attraverso schede descrittive posizionate sui banchi di vendita in numerosi mercati di vendita diretta.
Ciononostante, non esistono elenchi ufficiali e completi relativi ai produttori che riforniscono le singole reti agroalimentari alternative basate a Torino rendendo ardua un’analisi approfondita ed esaustiva dell’estensione spaziale e delle caratteristiche organizzative di tali reti e mostrando il non ancora completo raggiungimento di un percorso maturo di valorizzazione dei produttori attraverso la vendita diretta.
Grazie alla fitta rete di contatti attivi nel mondo degli AFN e del consumo alternativo a Torino, costituita in occasione della ricerca AFNIA – Alternative Food Networks ad Interdisciplinary Assessment (2013-2016) condotta dall’Università di Torino[1] è stato tuttavia possibile costruire un database, non esaustivo ma significativo, di circa 600 produttori agricoli e alimentari che negli ultimi 5 anni hanno venduto i propri prodotti attraverso un canale di vendita alternativo basato a Torino, in particolare mercati dei contadini e GAS.
La distribuzione spaziale dei produttori individuati mostra come la maggior parte provenga da una zona compresa nel raggio di 50 km da Torino, testimoniando l’importanza data alla provenienza locale dei prodotti venduti attraverso queste reti. È possibile osservare una particolare concentrazione di produttori in tre aree specifiche: (a) le colline che circondano Torino sul lato est e sud-est dell’area metropolitana; (b) il Roero collinare; (c) le aree pedemontane comprese tra l’area urbana di Torino e le valli Susa, Chisone e Pellice.
Si tratta di territori molto diversi molto diversi per quanto riguarda la struttura agricola ed economica e le relazioni con il capoluogo. Diventa quindi fondamentale analizzare più a fondo le ragioni di queste concentrazioni, per capire se vi siano segnali di progetti di scala territoriale, finalizzati a nuovi rapporti tra urbano e rurale, che vadano al di là delle scelte aziendali dei singoli produttori.
L’areale di provenienza dei produttori che riforniscono i GAS è generalmente più ampio di quello dei mercati dei contadini, in quanto è più comune trovare nel paniere dei consumatori che partecipano agli acquisti collettivi prodotti provenienti da altre regioni e altri paesi. La motivazione principale dell’acquisto di alcuni prodotti non è in questo caso la provenienza locale, ma il loro essere rappresentativi di un modello alternativo di produzione e distribuzione alimentare (l’esempio più significativo è quello dei prodotti provenienti da terreni confiscati alle mafie).

[1] La ricerca è stata svolta da un gruppo interdisciplinare dell’Università degli Studi di Torino (Dipartimenti Culture, Politica e Società – CPS; Economia – Cognetti de Martiis; Scienze Agrarie, Forestali e Alimentari – DISAFA) nell’ambito del bando finanziamento alla ricerca Università di Torino – Compagnia di San Paolo 2012.

LA DISTRIBUZIONE SPAZIALE DI 600 PRODUTTORI AGRICOLI E ALIMENTARI CHE RIFORNISCONO I CANALI DI VENDITA ALTERNATIVI (MERCATI DEI CONTADINI E GAS) BASATI A TORINO (FONTE: RICERCA AFNIA – UNIVERSITÀ DI TORINO)

(Credits immagine di copertina: https://www.pexels.com/it-it/foto/adulto-agricoltura-albero-ambiente-1482101/).